

人形机器人租赁内卷加剧:租金持续下探,行业重心从赚表演费转向真机数据采集
 2026-10-19 09:50:10
 阅读 18
10 月 18 日行业观点指出,人形机器人租赁赛道玩家持续增多,日租价格相比高峰大幅下滑。过去租赁订单以展会、门店迎宾表演为主,靠新鲜感赚取租金差价;现阶段租赁商和设备厂商的核心目标转变,依托线下租赁场景采集真机运行数据,用于模型迭代。单纯表演型租赁利润变薄,具备落地作业能力的工业场景租赁才是长期增量,但目前商用刚需订单仍偏少。
价格体系回归理性:主流档期从万元降至千元区间
价格回落幅度在主流机型上表现得相当明显。面向年会、商演等展示场景,人形机器人单日租赁报价从 13300 元下降至 3899 元起,降幅超过七成。此前人形机器人样机数量稀缺,商演、年会、展会的表演需求旺盛,租赁报价长期维持在万元级别,不少活动方高价租用机器人仅用于舞台跳舞、迎宾打卡,属于一次性展示经济。
一位租赁行业从业者向记者表示,2025 年 6 月公司提供的宇树科技、智元主流人形机器人产品单台单日租赁价格至少在 8000 元,目前降至 3500 元左右。国内头部机器人租赁平台负责人表示,2025 年初部分人形机器人单日租赁报价曾达 1 万至 2 万元,今年 3 月该平台判断行业合理租赁价格区间约为单日千元,实际报价根据机型、台数及作业时长浮动。
具体到主力型号,宇树科技 G1 机器人去年下半年包含人工服务的日租价格在 6000 元至 8000 元区间,今年上半年降至 4000 元至 5000 元,目前在单日 3000 元左右;智元远征 A3 机器人今年 2 月首发后单日租赁价格为 1.2 万元至 1.3 万元,目前降至 7000 元至 8000 元。在二手交易平台上,人形机器人单日租赁价格低至 2000 元,机器狗为单日 500 元,另有页面标注宇树科技机器人租赁起步价已跌至 289 元一天。
供给放量与同质竞争构成降价主因
价格下行的直接原因来自供给端。宇树科技累计生产约 18000 台人形机器人,智元灵犀 X2 一年内从 1000 台增加至 5000 台,可调度资产池快速膨胀,库存折旧压力迫使租赁商低价走量。一位文娱演出服务商负责人表示,中小供应商涌入导致竞争加剧,机器人产量增加使市场保有量上升,许多小租赁公司为消化库存,低价出租闲置机器人。
需求端的变化同样作用。过去主要租赁一两台,现在会租多台甚至十几台、二十台,客户希望机器人进行集体表演。大批量租赁的性价比提高,不少客户将机器人表演用在商场、景区、品牌线下路演以吸引客流,但机器人表演的吸引力已经不如去年。行业观点将这一状态类比为几年前无人机表演市场,认为演出市场的红利正在减退并进入常态化。
价格下行并非所有档期一致。北京亦庄机器人科技产业发展有限公司商业运营事业部总监孟炎培表示,基础展演机型竞争充分价格走低,但高端新款人形、多台组团项目、节假日旺季、异地重大项目仍保持溢价,热门档期供不应求时会涨价。
重心转移:从表演型租赁到真机数据回流
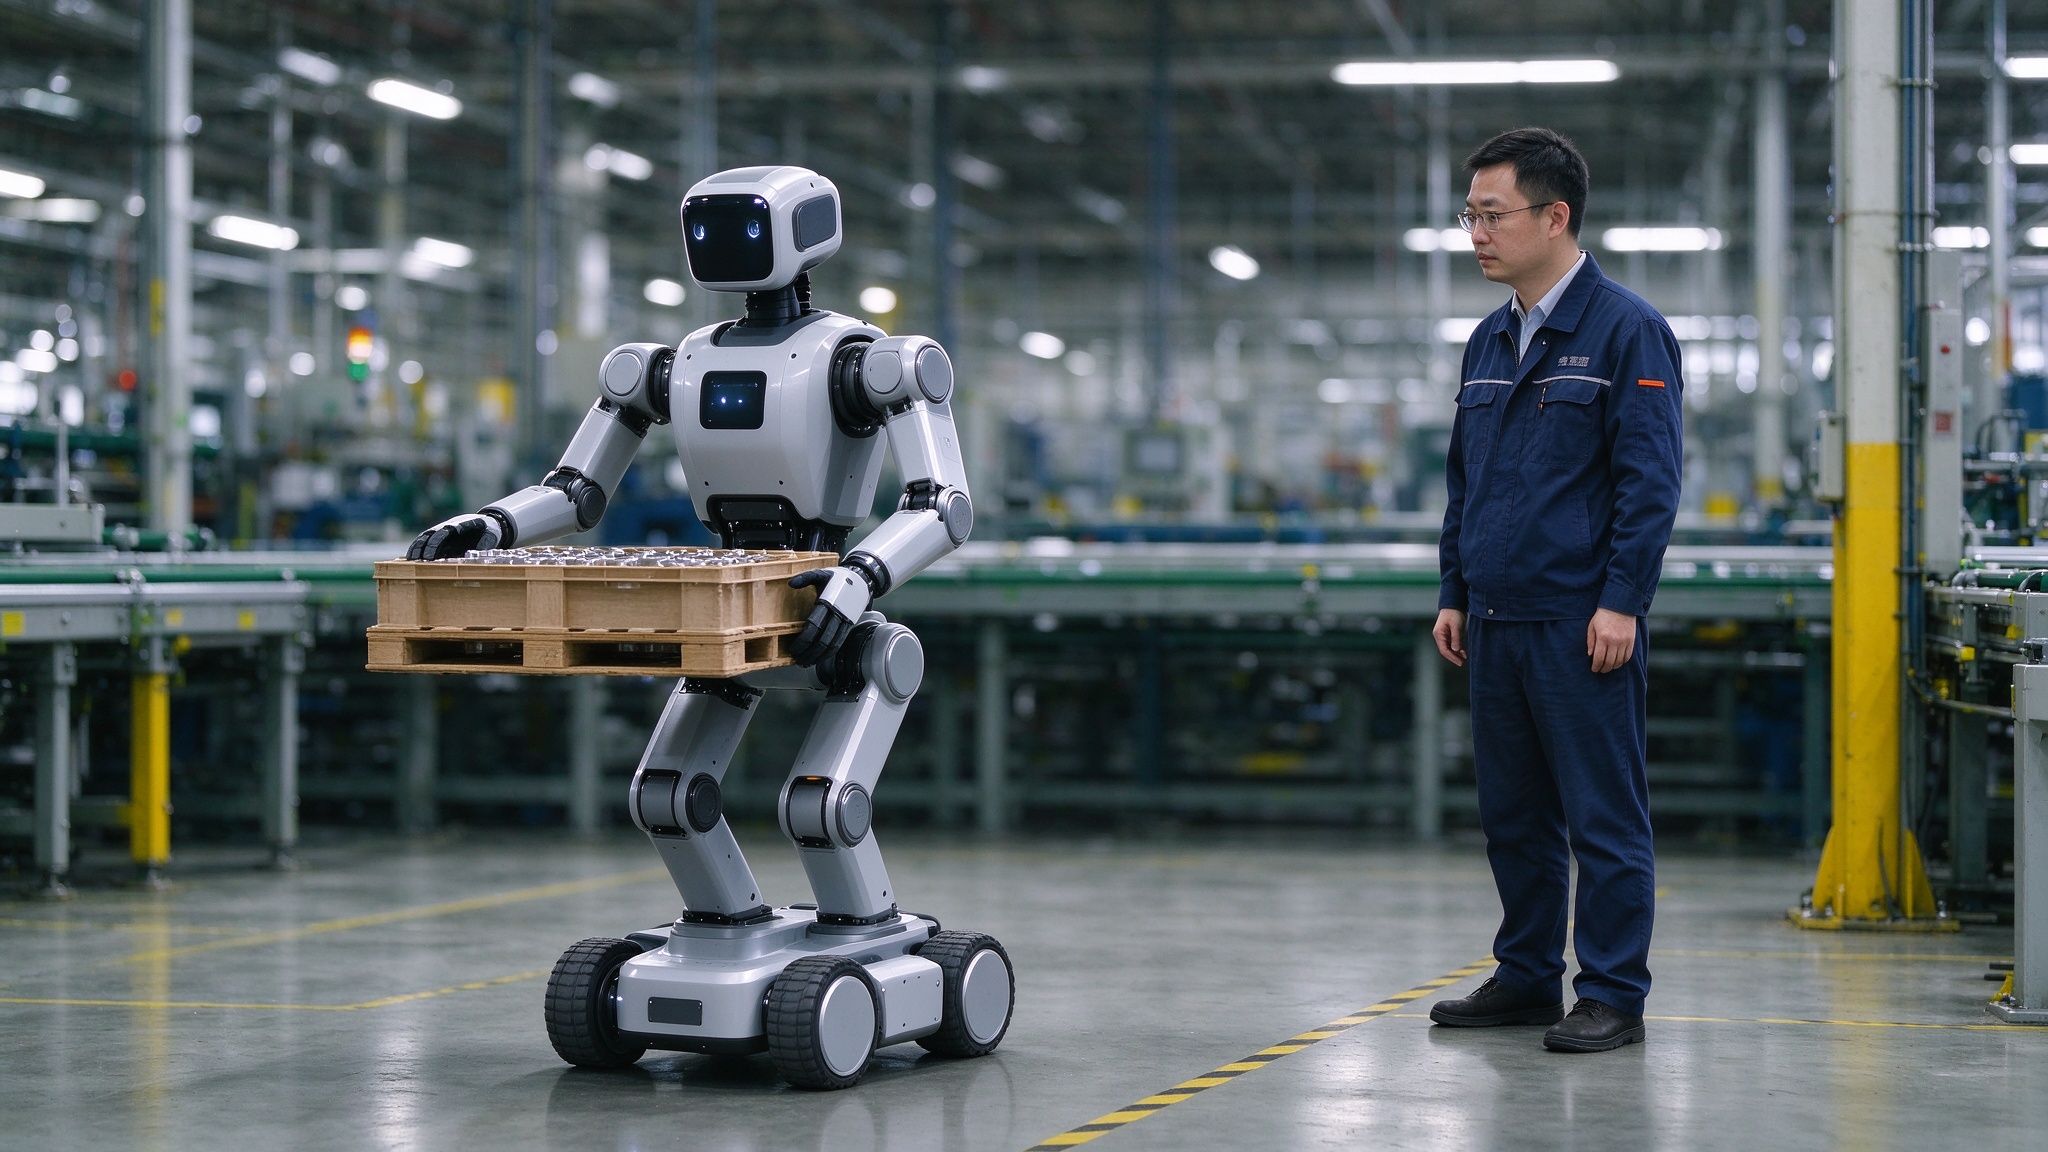
价格下跌一方面降低了体验门槛,另一方面使纯表演租赁赛道的利润变薄,市场泡沫被挤出,租赁服务商单纯依靠舞台演示的盈利模式面临压力。行业重心随之转移:资本和整机厂商不再只看重舞台表演效果,更关注机器人在工厂、仓储等场景的持续作业能力,租赁模式也有望从短期商演租赁转向工业现场长期试用租赁。价格理性回落被视为行业从表演样机走向真实产业落地的标志性信号。
真实人机交互数据的回流被视为文旅场景的另一重价值,可支撑场景使用、数据回流、技术迭代的循环。在具身智能主题乐园的常态化运营中,现场机器人与运维人员的配比目前约为 3 比 1,可预期目标为 10 比 1,理想目标为 20 比 1,按 300 多台机器人规模计算,现阶段现场运维人员已超过 100 人;从从业者判断,要做到完全不需要调试、像人一样工作,至少还需要 3 到 5 年。
工业场景为长期增量,商用刚需订单仍偏少
从订单结构看,具备落地作业能力的工业场景租赁构成行业的长期增量方向。零售、巡检等场景被认为有望率先跑出正向现金流,但盈利模型仍高度依赖节假日客流,非假期能否消化运维成本尚无标准答案,行业竞争焦点正从能不能租出去转向能不能持续赚钱。
市场规模预测方面,2026 年中国机器人租赁市场规模预计突破 100 亿元,较 2025 年的约 10 亿元实现 10 倍级跃升,年增速超 900%。从结构看,行业利润点正转向机器人背后的定制程序、驻场调试与方案服务,裸租利润被压缩至较薄水平。