

超低融资成本赋能行业!华能天成租赁1.49%超短融落地,重塑车企租赁资产盈利模型
 2026-09-18 17:08:01
 阅读 1
9月9日,华能天成融资租赁有限公司2026年度第二十六期超短期融资券正式起息。这期规模10亿元的债券,票面利率定格在1.49%,期限135天,明年1月22日到期兑付。放在当下的融资租赁行业里,1.49%这个数字足够醒目——它意味着头部租赁公司的短期融资成本,已经下探到与国有大行短债比肩的区间。
这次发行有几个细节值得注意。债券采用零息式计息,发行价即面值100元,申购价格区间落在1.39%到1.49%之间,最终按上限1.49%簿记,主承销商为北京银行。发行人的主体信用评级为AAA——这是华能集团旗下融资租赁平台的信用背书,也是它能以超低利率发债的根基所在。
更值得玩味的是发行节奏。就在9月初,这家公司刚落地一期5亿元超短融,票面1.5%,期限同为135天。短短数日之内连发两期、合计15亿元,且利率一路压在1.5%以下。这种高频、低成本的续血能力,放在整个租赁行业里并不多见。
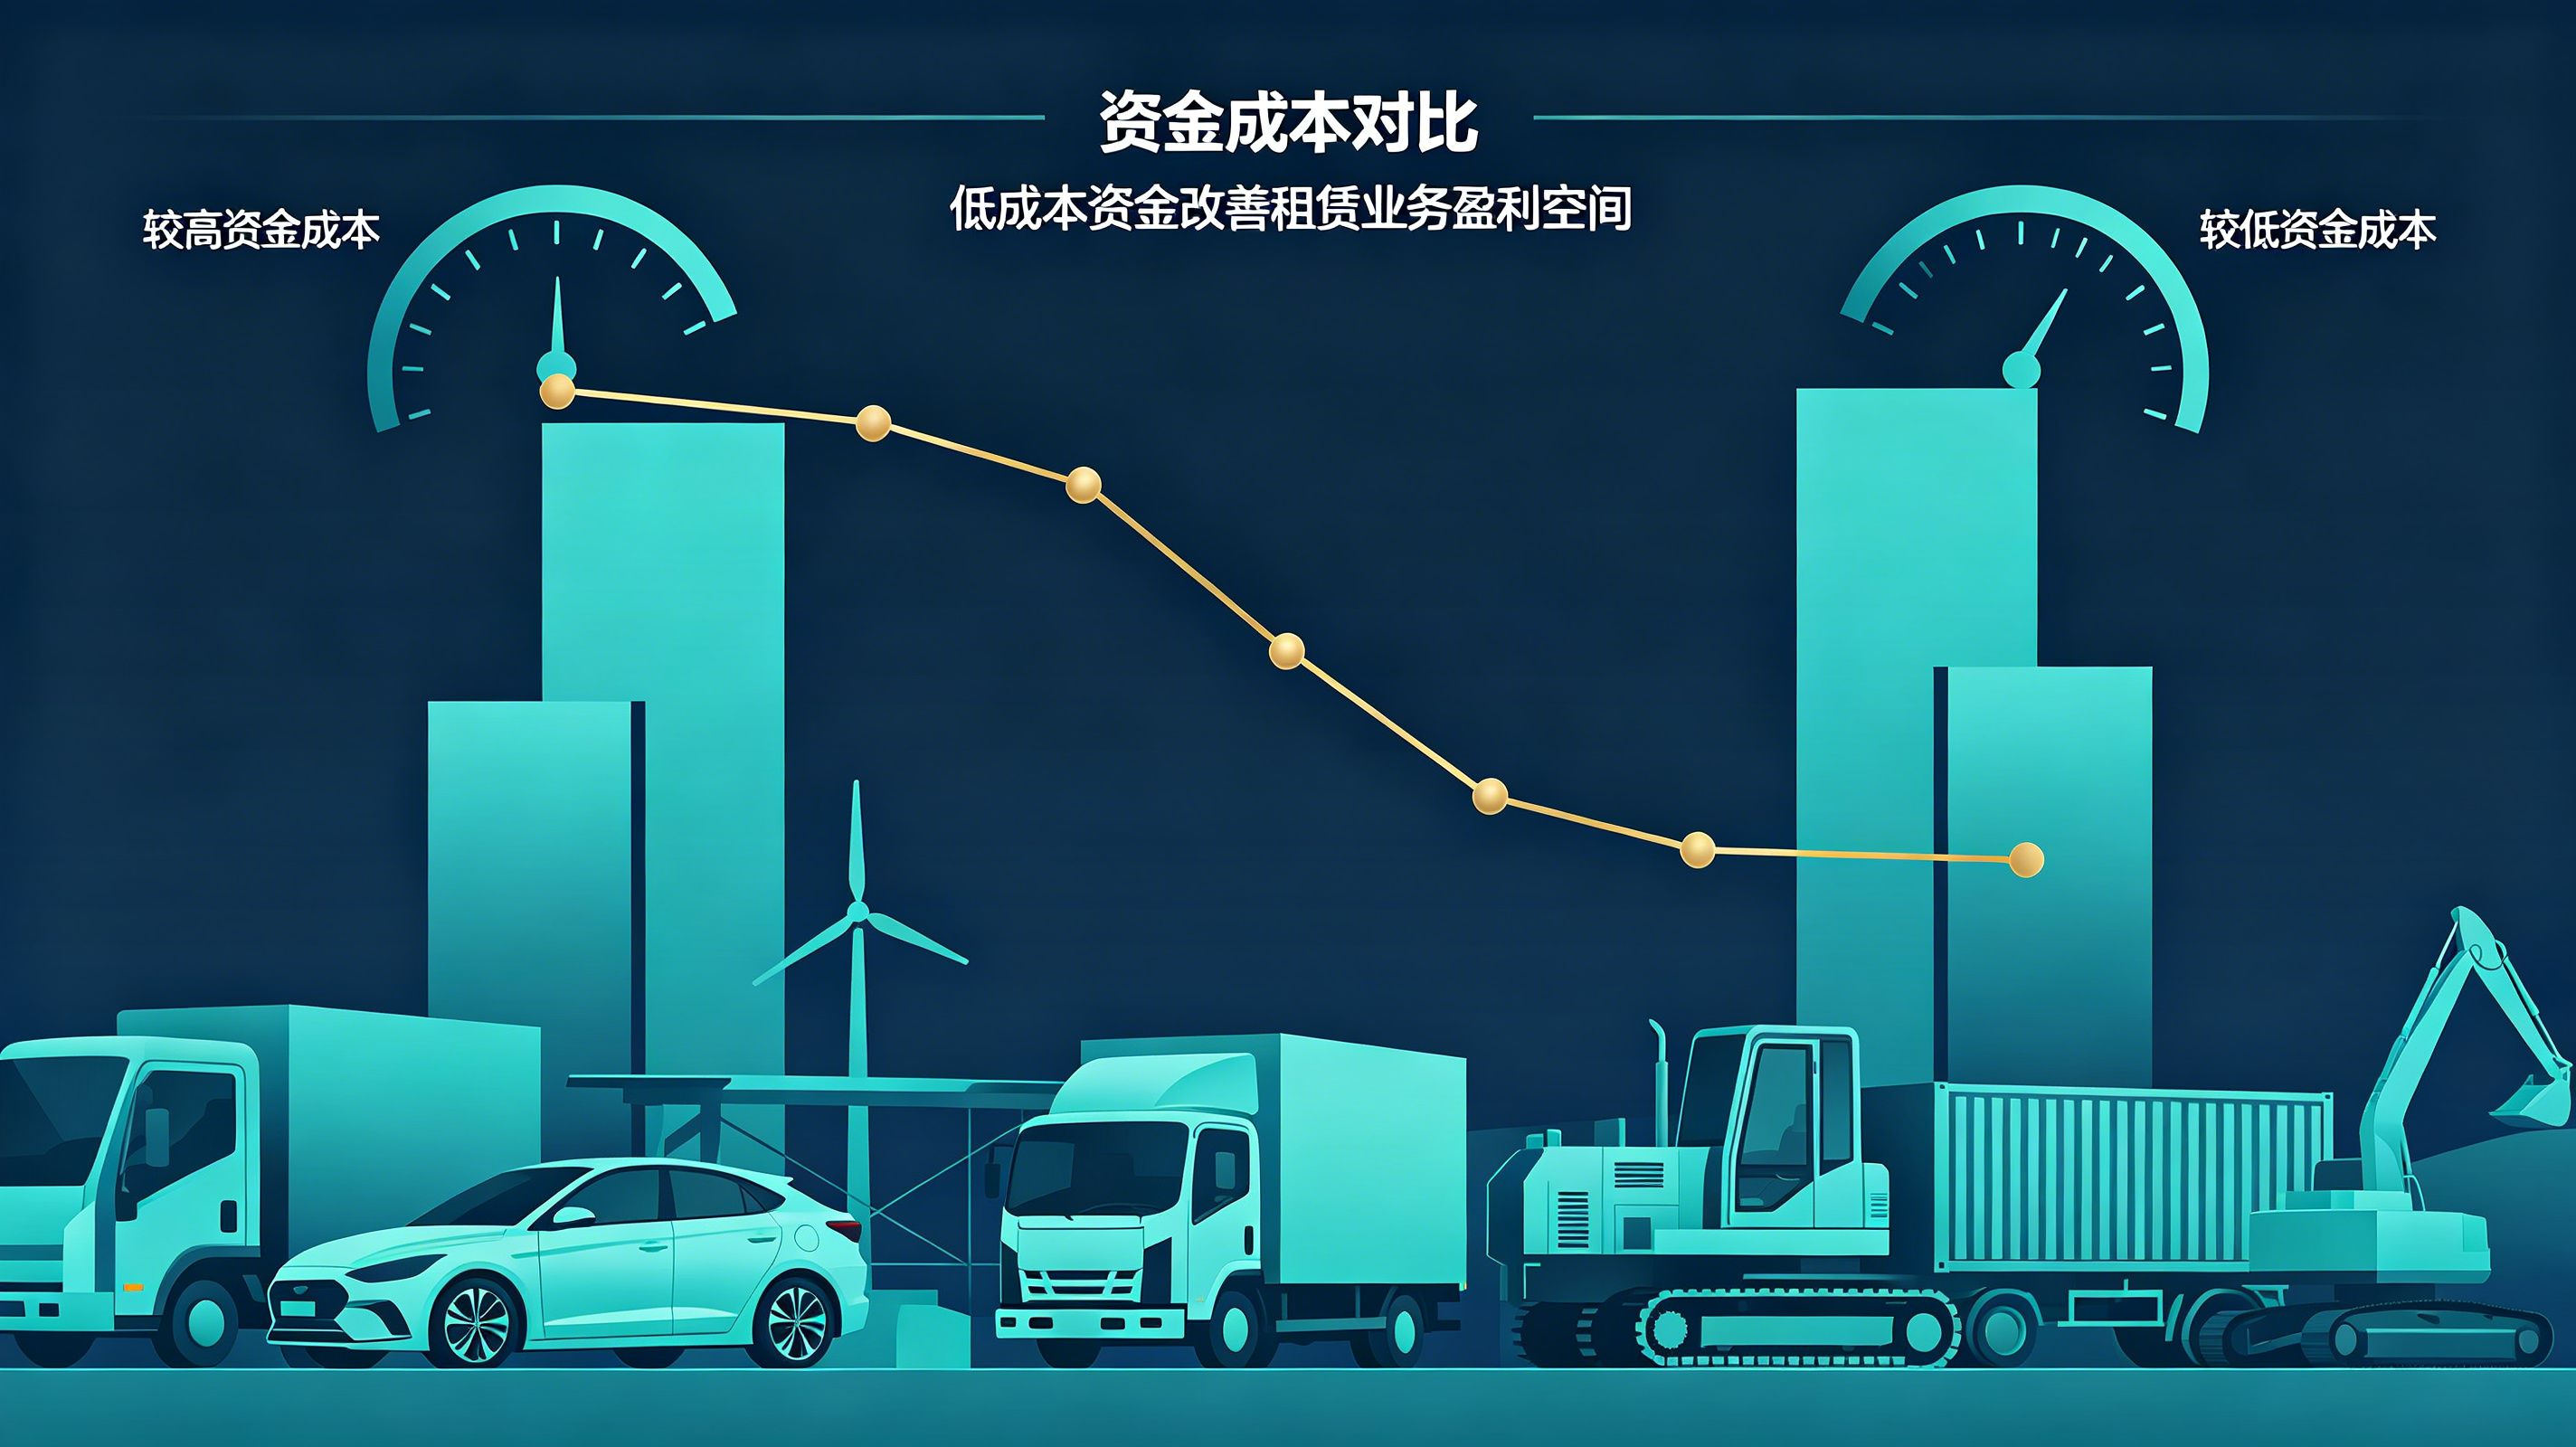
融资成本对租赁企业意味着什么,其实很直接。租赁这门生意,本质是"借钱买资产、收租金回本",利差就是命脉。资金端成本越低,同样一笔租金报价,企业能留出的利润空间就越大;反过来,在同样的目标收益率下,低成本企业也有底气把租金报得更低。当行业普遍面临资产投放成本高、利差收窄的压力时,1.49%与动辄4%、5%的资金成本之间,隔着的就是实打实的盈利空间。
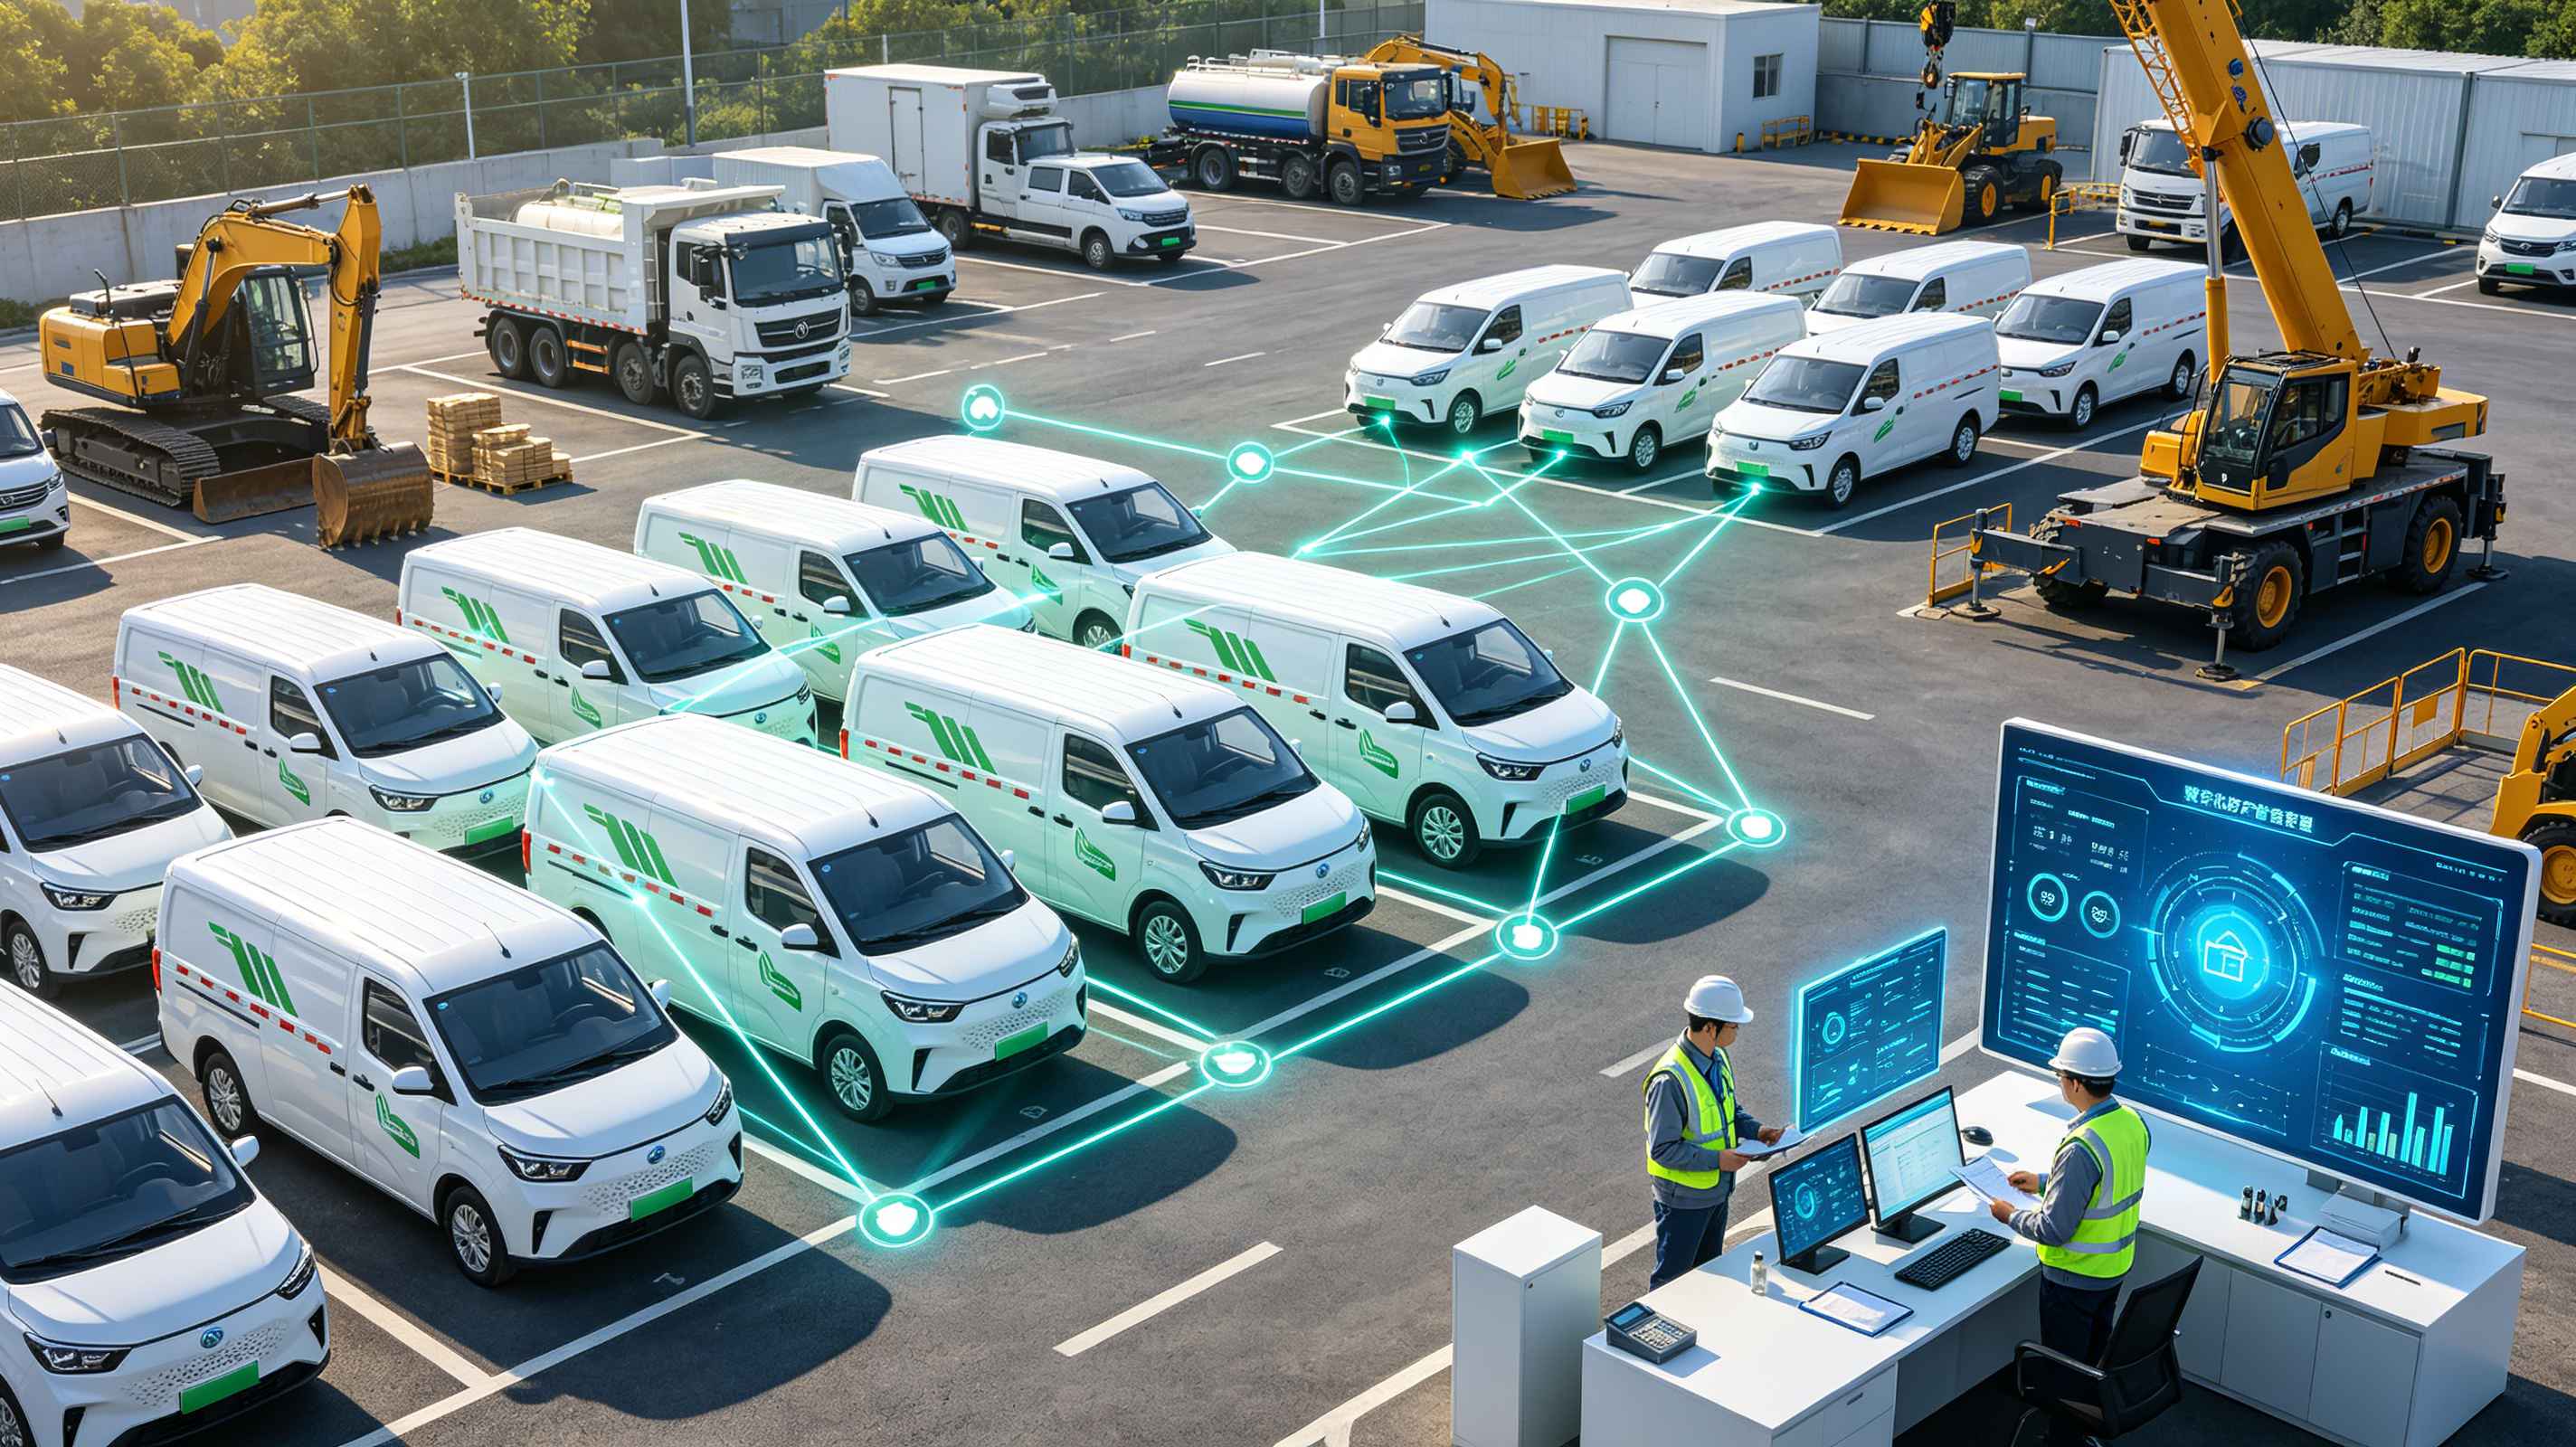
据披露,这批低成本资金将主要用于新能源车辆租赁、设备经营性租赁等实体业务投放。对汽车租赁、新能源设备租赁这类重资产、长回收期的业务来说,资金成本直接决定了车队投放的节奏与定价体系。资金越便宜,企业越有动力加大新能源新车车队的投放,也越有能力在车辆租赁定价上做出有竞争力的调整,进而抬升整体资产收益率。
把这件事放到行业格局里看,信号就更清晰了。低成本资金不是均匀落在每个玩家头上的,它向头部、向高信用主体集中的趋势不会逆转。央企系租赁公司靠着AAA评级,能以1.49%发债;而大量中小租赁机构融资渠道窄、成本高,利差被两头挤压。融资能力的差距,最终会转化为资产投放能力、定价能力乃至市场份额的差距。当头部企业拿着近乎地板价的资金加速扩张,行业头部与中小机构之间的资产运营差距,只会进一步拉大。

